浙江二轻融资租赁有限公司(以下简称“融资租赁公司”)成立于2012年,是经商务部批准的中外合资融资租赁公司,自2021年起纳入浙江省二轻集团管理范围。公司业务经营稳定、盈利能力较强、整体发展态势良好,是一家目标清晰、定位精准、服务高效的现代融资租赁服务商,主要围绕基础设施建设、教育医疗和集团产融协同三大板块提供融资租赁服务。
权利主张曾因合规短板面临困难
融资租赁公司早期曾开展一笔酒店配电设备融资租赁业务。由于当时制度与合规体系尚不完善、操作流程亦未健全,尽管与客户A公司签订了融资租赁合同,并持有发票等部分权属文件,但在A公司进入破产程序后,融资租赁公司仍因租赁物真实性存疑、登记效力不足以及权利冲突等问题,在债权确认过程中面临权利主张困难。
具体而言,一是由于缺少租赁物现场照片等核实材料,难以充分证明租赁物的实际存在;二是合同面签过程未全程录音录像,导致对方对签章的真实性提出异议并申请鉴定,影响案件推进效率;三是因未进行公示登记,可能导致在租赁物被B电器公司保留所有权的情况下,融资租赁公司无法善意取得租赁物,若在登记到期后未及时展期或遗漏登记,第三方可能善意取得,导致融资租赁公司权利落空;四是租赁物已被在先与A公司开展融资租赁业务的C公司先行登记,融资租赁公司权利主张顺位靠后。
尽管该事件后续未造成实质性重大损失,但充分暴露出融资租赁公司在业务开展初期,在租赁物核查、档案管理、登记公示等融资租赁业务的关键环节存在合规短板。针对上述问题,融资租赁公司以此案例为切入点,系统梳理并总结后续合规整改方面的具体举措。
合规管理信息化标准化自动化
针对案例中暴露的档案管理、面签流程、登记规范、审查机制等风险短板,融资租赁公司以“合规嵌入业务、系统保障合规”为核心,将合规管理深度融入业务全流程,把合规义务与风险防控要求转化为系统功能模块,构建“全流程覆盖、全节点管控、全数据支撑”的合规管理模式,实现租前、租中、租后各环节合规管理的信息化、标准化、自动化,彻底堵塞过往合规漏洞。
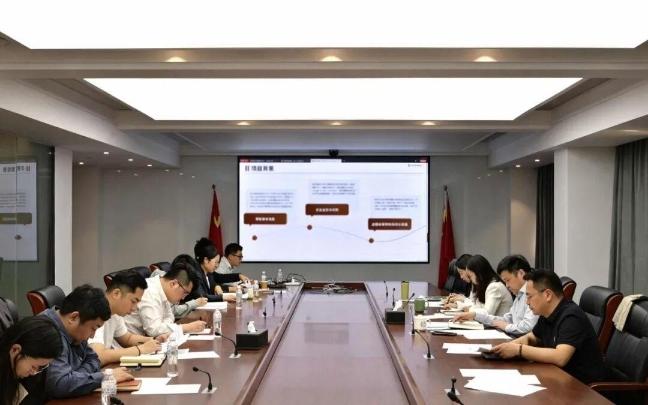
融资租赁公司举办“融智堂”专题培训会,提升业务人员风险研判能力
(一)租前管理:合规审查前置,筑牢准入防线
一是实施黑名单自动筛查机制。通过系统对接外部权威黑名单数据库,在录入承租人和保证人身份信息后自动核查,有效识别并规避潜在合作风险,弥补过往在客户准入筛查中存在的覆盖不全面、判断标准不统一等问题。
二是建立客户信息变更分级审批机制。设置“业务经理发起—业务部负责人审核—风险合规部门审查”三级审批管控流程,确保信息变更均完成合规审核,从程序上保障客户信息真实性和准确性。
三是系统嵌入合规要素强制录入要求。在项目立项阶段,系统强制要求录入“业务真实性评价”“还款来源分析”等关键合规要素,并将这些信息与相关行业监管要求进行关联,从源头解决项目真实性佐证难的问题。
四是落实立项阶段合规审查提前介入。由合规人员在立项阶段对客户及项目准入条件进行独立审查,并出具标准化《合规审查表》,提前揭示并防范业务合规风险,确保项目在起步阶段即符合融资租赁公司内控及外部监管要求。
(二)租中管理:合规节点嵌入,严控业务流程
一是落实双人面签和租赁物现场核实机制。全面实行“双人面签+公安联网身份认证+全程摄像存档+租赁物现场拍照”的面签管控模式。所有面签资料和租赁物现场核实材料均需系统逐级审批,照片同步标注时间、地点水印,彻底解决过往面签电子档案遗失、签章真实性难以举证、租赁物存在争议等问题,提升证据效力和案件处理效率。
二是实施全流程合规审查覆盖。在项目评审、授信审批、用信管理、合同审查、签章核验、资金投放等关键环节,均设置合规审查节点,由首席合规官或合规管理人员签发意见后方可推进到下一程序。系统按照“三道防线”要求分配合规权限,实现业务部门、合规管理部门等多方协同审核,强化关键业务节点的合规管控合力。
三是推行合同数字化合规管控。基于系统预设的标准合同模板,自动带入项目主体信息、租赁金额、系统生成的租金支付计划,一键生成融资租赁主合同、附件及保证合同等全套法律文件,有效避免人为干预或操作失误导致的合同要素错误,提升合同编制的准确性和规范性。
四是构建登记和付款的合规管理闭环机制。由合规管理人员专职负责中登网租赁物登记,并全程跟踪登记状态。系统付款模块自动初始化保证金、首付款等数据,实现登记与付款环节的有效衔接,杜绝因登记不规范、展期遗漏或付款错误引发的操作风险。
五是引入AI技术提升租赁物查重效率。租赁物重复性查询是融资租赁业务的重要风控手段,也是本次案件的重要风险点之一。融资租赁公司引入四川蜀地智能中登科技的租赁物查重系统,该系统具备智能信息提取、高效数据比对、精准判定风险等核心功能,有效应对租赁物登记公示系统中的查重难题,确保租赁物的权属唯一性和特定化,从技术层面筑牢业务“安全阀”。
(三)租后管理:风险动态监控,强化合规处置
一是建立数字化风险预警与巡检机制。融资租赁公司构建了租后风险预警模型,系统自动抓取租金逾期等关键风险数据,生成巡检任务自动抄送至业务经理,确保风险信号第一时间被发现、被响应,有效提升了风险处置的时效性。
二是实施第三方信用风险动态监测。通过对接第三方信用信息平台,实现对承租人涉诉、失信等重大风险事件的实时监控。系统触发预警后,自动启动内部应对流程,实现租后风险监测的全域覆盖和快速响应,进一步织密风险防控网络,为提前介入风险处置、降低资产损失提供有力支撑,防范客户拖欠租金及资产转移风险。
三是设置法律合规期限智能预警。针对保证期间、财产查封期限、中登网登记期限等关键时点,系统自动识别并通过弹窗、短信等多渠道提前提醒,有效杜绝了因人工疏漏导致时效经过问题。该预警功能推行后,融资租赁公司未再发生因期限管理缺失引发的相关合规风险。
(四)持续完善:AI智能部署,技术赋能风控
为持续强化租赁业务全流程风险管控能力,融资租赁公司正积极推进以下两项数字化合规升级举措,以技术赋能风控,实现从准入到存续期的闭环管理。
一是AI智能票据逾期预警模块部署。融资租赁公司计划引入AI智能体票据逾期分析模块,通过“全域历史数据反向排查+多维度风险穿透分析”两大核心功能,整合区域票据逾期历史数据,分析风险根源并匹配风控机制,优化现有风控策略和项目准入模型,进一步提升风险预判精准性和前瞻性。系统性解决目标地区及特定客户群体负面信息识别难、业务准入决策缺乏数据支撑的痛点,从源头上加强项目风险防控。
二是客户信息智能校验功能升级。通过新增与企查查等第三方信息平台的系统直连,实现客户工商信息、司法诉讼、重大负面舆情等关键数据的自动获取与持续动态监控。确保业务和合规人员能够及时掌握客户信息和经营动态,有效避免因信息更新滞后或人工核查错漏带来的合规风险,保障客户信息在全业务周期内的真实性、准确性和完整性。
提供体系化前瞻性合规支撑
(一)风险排查精准性与查重效率实现双重提升:从“权利存疑”到“自主掌控”的突破
在过去实践中,因租赁物未精准确权、登记查重存在疏漏,融资租赁公司在与某电器公司、其他融资租赁公司的权利冲突中,存在“依赖第三方判断”的被动局面,核心资产权利存在不确定性。而在新合规体系下,融资租赁公司通过部署专业的租赁物查重系统,实现了对动产融资统一登记信息的智能比对和精准排查,有效确保每一项租赁物权属唯一,杜绝重复登记风险。这一转变使融资租赁公司在租赁物确权问题上,彻底摆脱了以往被动依赖他人认定的困境,实现对核心权益的“自主掌控”。
在效率层面,查重系统使租赁物查重耗时实现了从“日”到“秒”的质的飞跃。以往依赖人工逐一核对登记信息的方式,不仅耗时冗长(单个教育类项目通常需1~2天),且极易因疲劳疏漏导致出错。系统上线后,经验证,20个承租人(20个项目)、632笔融资租赁事件、463个租赁物附件的查重任务,仅需17分钟即可完成,单项目平均耗时53秒,为业务高速发展提供了坚实的技术支撑。
(二)风险处置主动性显著增强:从“被动应诉”到“主动防控”的转变
前述案例中因租赁物真实性材料不全、面签过程缺乏影像记录等问题,融资租赁公司在诉讼中陷入被动局面。而在合规体系全面升级后,公司建立起贯穿业务全流程的主动防控机制:租前黑名单筛查提前拦截高风险客户;租中“双人面签+全程影像留痕+租赁物拍照核验”的标准化操作,形成完整证据链;租后风险预警模块实时捕捉租金逾期、客户失信等动态,能够迅速启动租赁物回收等处置流程。这一系列举措推动公司风险防控模式实现了根本性转变——从过去的“事后应对纠纷”,转变为“事前精准规避、事中有效干预”,彻底扭转了早期“被动应诉、权利受损”的不利局面,让合规管理成为保障业务安全的“先手棋”和“防火墙”。
(三)业务协作流程优化:打破“部门壁垒”,实现全链条协同
早期业务中,由于档案管理分散、审查流程不规范,业务部门与合规部门常因“证据缺失”“登记查询”等问题出现协作断层,影响整体管理效果。如今,合规要求已嵌入业务全流程系统,各环节权利义务明确,操作轨迹全程可追溯,既有效避免了跨部门沟通中的推诿和重复劳动,又确保了合规标准在执行中的一致性和准确性,业务推进效率与合规严谨性实现双向提升。
(四)合规管理适用性有效提升:从“单一案例应对”到“全场景覆盖”的拓展
早期业务中,合规措施主要针对特定业务风险而设置,缺乏系统性规划,难以应对跨行业、多场景的复杂风险挑战。当前,融资租赁公司已建成一套具备高度适用性的合规管理体系。这种“可拓展、可适配”的合规管理能力,打破了早期“头痛医头、脚痛医脚”的局限,能够随业务场景、行业监管要求的变化灵活调整,为公司拓展多元租赁业务提供了体系化、前瞻性的合规支撑。
确立“业规融合”核心方向
前述案例中暴露的档案管理、面签规范、权利登记以及合规审查等方面的薄弱环节,促使融资租赁公司确立了“业规融合”的核心方向。通过将合规要求转化为系统功能,有效破解了合规管理与业务开展脱节问题。依托数字化、智能化技术手段,构建起“事前预防—事中控制—事后处置”的全流程合规闭环,推动风险管理从依赖经验判断,转向以数据为支撑的可识别、可跟踪、可评估的动态管控模式。
(一)推动权属管理数字化,夯实风险防控根基
通过租赁物登记与查重平台,强化与动产融资统一登记系统的数据联动,实现物权状态实时核验与预警,确保物权清晰、唯一,从源头避免权利冲突与重复融资风险。
(二)强化业务操作闭环管理,固化合规证据链条
将“留痕意识”深度植入业务各环节,面签环节推行标准流程,确保各环节留痕可溯、证据扎实,提升争议应对的主动性与有效性。
(三)深化合规科技应用,实现风险精准防控
推动合规要求从“制度条文”转化为“系统规则”,通过大数据风控模型对客户资质、交易行为、资金流向进行多维度动态评估。建立分级预警机制,实现从风险识别到处置建议的闭环管理。
(四)构建动态适配的合规机制,支撑业务稳健拓展
建立合规政策与业务场景、监管要求的联动更新机制,增强合规体系的前瞻性与灵活性,为公司在多元业态与新兴领域中的持续发展提供制度保障。
卓越的合规管理不仅是风险防控的盾牌,更是业务发展的助推器。未来融资租赁公司将继续推进“科技驱动、流程嵌入、全员参与”的合规体系建设,深化AI与大数据的应用,进一步常态化、系统化堵塞合规漏洞,推动合规管理转化为竞争优势,为业务稳健发展筑牢根基。
(浙江省国资委供稿,图片由企业供图)
新闻热线:010-84772558 84772559 投稿邮箱:bianjibu@legaldaily.com.cn
 京公网安备:11010502043477号 | 网站ICP许可证编号:京ICP备17029608号-7 | 网上传播视听节目许可证0105080号
法治日报社主办,法人网版权所有,未经协议授权禁止转载 | 违法和不良信息举报电话:(010)84772782
Copyright © 2010-2026 by www.farennews.cn All Rights Reserved