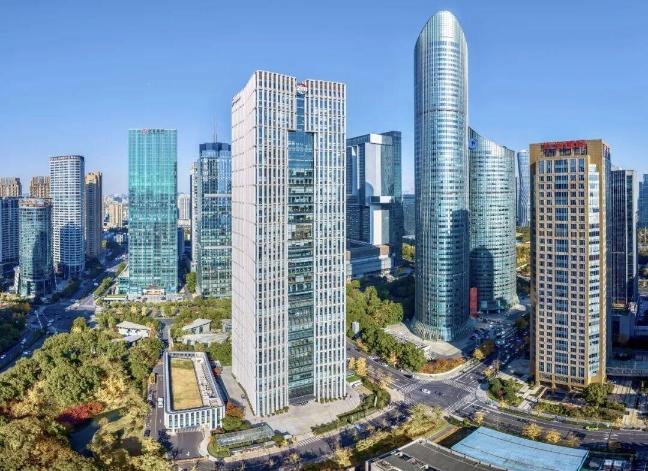
浙江省国贸大楼外景
消费金融业务(以下简称“消金业务”)近年来已成为金融行业的重要蓝海市场,其鲜明的行业特性——海量涉众数据、资产类型多样化、处置手段粗放、合规强监管,决定了市场参与者必须主动适配行业特性,构建适格的合规能力。浙江省浙商资产管理股份有限公司(以下简称“浙商资产”)自2021年获批参与个贷不良批量转让试点以来,始终锚定打造个贷不良行业“浙江样板”的愿景,把“完善社会信用体系、维护社会安定发展”作为经营主旨;通过“资产盘活”,承载起“守护金融安全、帮扶困难群体、夯实信用基石”的三重责任,这既是“义”的体现,也是“利”的根本,更是“金融政治性”与“市场经营性”的有机统一。
消费金融行业四大合规痛点
随着个贷消费金融不良业务的高速发展,行业共存的合规痛点日益凸显。浙商资产一直致力于强化合规先行,集中火力应对以下四大痛点:
合规痛点一:个人信息安全保护原有机制存在滞后性。
个人信息保护法、数据安全法等法律法规要求个人信息处理应当遵守“最小必要”原则,严格保护个人信息安全。开展消金业务需收集、存储、使用债务人身份信息、财务数据、信贷行为等大量敏感信息,传统模式下信息分散存储于不同系统,缺乏统一的管控权限和流转闭环,人工介入环节多,处置流程留痕少、不透明、难追溯,操作风险凸显。
合规痛点二:传统催收模式粗放,违规催收风险频发。
传统催收模式以人工电催为主,缺乏有效的行为监控机制,催收机构人员存在超频次拨打电话、使用辱骂或威胁性语言、“爆通讯录”等违规操作,不仅会引发大量用户投诉,激化与债务人的矛盾,还会触发监管部门调查与处罚,引发声誉风险,对业务合规运营造成直接冲击。
合规痛点三:消费者权益保护机制薄弱,投诉处理效能低下。
面对客户基数庞大、投诉数量众多的行业特性,传统的人海战术成本高昂且效率低下。投诉渠道不畅、流程不规范、反馈滞后等问题突出,缺乏有效机制主动识别和化解潜在风险(如债务人异议),易引发二次投诉甚至群体性事件。
合规痛点四:反催收“黑灰产”和“施压式”催收加剧处置矛盾。
不正当反催收往往通过假借债务优化、停息协商、代理维权名义,收取高额费用,教唆、协助逾期债务人伪造材料、恶意投诉施压金融机构、恶意逃废债。这一产业严重危害债务人的个人人身和财产安全,不仅直接削弱了处置效率,更会对资产价值、行业秩序乃至金融稳定造成多维度冲击。同时,随着债务人“共债”问题日益突出,一些受让机构采用“施压式”催收进一步加剧了处置矛盾。
双轮驱动构建消金业务新生态
(一)合规领航,牢固筑立业务合规堡垒
1.始终坚持“合规先行”理念
在启动消金业务试点之初,浙商资产主动搭建“组织—制度—流程”三位一体的立体化合规框架,公司领导牵头组建消金业务市场调研小组,深入研究消金试点文件及行业政策法规,明确展业路径和展业范围,从源头杜绝超范围经营风险。法律合规部牵头制定《消金业务专项合规管理手册》,指导建立消金制度体系。公司核心审查部门设立“消金专岗”,将合规审查作为必经流程,建立起“三道防线”高效协同机制,确保合规要求贯穿资产收购、处置、管理全流程。
2.深化落实“外规内化”机制
通过定期梳理法律法规和监管动态,将个人信息保护法、网络数据安全管理条例等14项外部规范进行逐条梳理、融会贯通,已转化形成八项消金专项制度,重点对消金业务资产范围、征信报送、合规处置和催收、数据安全与个人信息保护、投诉管理等方面的外部规范进行全面吸收整合,分别从制度执行、风险防控、运行流程、投诉处理等维度设置了46条、99项具体对应的制度条款,筑牢合规根基。
3.建立消金合规有效性评价体系
法律合规部牵头对消金合规体系运行机制进行“回头看”,开展专项评价工作,形成《消金不良业务合规有效性专项报告》及《消金不良业务合规清单》,梳理并明确全业务周期的合规风险点及相应的完善建议,进一步提质效、补短板。
(二)科技赋能,靶向防御四大合规痛点
浙商资产自主研发了不良资产管理行业首个集“收、处、催、管”于一体的消金业务综合服务平台,将关键合规要求深度内嵌于业务全流程,靶向预防和化解消金业务面临的四大合规痛点难题。
1.数据闭环,严防个人信息数据泄露
一是综合服务平台将过去分散的业务环节统一整合到线上闭环管理中,所有涉及个人信息的调取、使用和流转均在系统内部完成。二是平台根据“最小必要”原则设有严格的权限控制,实行“按角色、按项目、按菜单”精细化权限管理。三是平台保留全流程操作留痕与追溯,满足合规审计要求并能在发生问题时快速溯源定责。
2.引入AI,打造合规催收智能场景
一是部署了AI智能外呼机器人,在标准化催收场景中使用标准化催收话术库,确保沟通用语绝对规范,防止人工催收中可能出现的“暴力催收”“半夜催收”等不合规行为。二是将AI智能语音质检技术应用于所有人工电话催收场景,对通话录音进行100%自动化分析,精准识别“辱骂”“威胁”“冒充公检法”“不当承诺还款方案”等高风险关键词和不合规语义话术,自动生成质检报告并实时推送预警信息,实现从传统人工抽检到“全量质检”的跨越。
3.透明服务,建立健全消保长效机制
一是将综合服务平台与征信报送系统以及外部客服系统打通,通过债务、还款、征信等各类数据的自动化流转,保障债务人征信信息的准确性、完整性和及时性。二是上线“浙商资产个人业务服务微信小程序”和400客服热线,开通便捷在线申诉渠道,将合规处置服务延伸至用户终端,打通服务与沟通的“最后一公里”。
4.多策并举,坚决抗击违规产业侵害
一是通过微信小程序为债务人提供全天候、标准化的官方线上渠道,提醒债务人认准官方渠道,警惕不法行为。二是平台部署基于声纹的反欺诈识别技术,将已识别的恶意投诉人或欺诈者建立声纹档案,通过系统的自动识别和预警,有效防止其冒充债务人进行欺诈或恶意投诉,有力保障合法催收秩序。
数字见证合规赋能成果
截至今年6月底,消金业务综合服务平台已成功支撑总规模超666亿元的在管资产,高效管理着超283万户关联债务人,浙商资产个人业务服务小程序已累计实现还款超61万笔,金额超10.8亿元,成为浙商资产消费金融战略高速推进的核心引擎。这一成功实践是公司“业规融合”的重大创新,主要体现在四个方面:
(一)管理方法创新:从“被动应对”到“主动嵌入”
浙商资产始终贯彻“合规前置”的核心理念,在平台建设的系统设计阶段就将信息安全、数据保护、合规催收等合规要求刚性嵌入,使“合规”内化为平台稳定运行的“内生基因”。对催收团队和下游服务商的“全量质检”实现全面线上化留痕,让违规行为无处遁形。
(二)合规实践创新:前置性参与业务合规架构设计
法律合规人员作为核心“设计师”深度参与到消金业务综合服务平台的架构搭建中,协同业务团队和技术团队共同确认个人信息访问权限、制定催收话术的禁语、拟定外呼的合规时段等,实现“业规”从始“融合”。
(三)技术应用创新:推进AI与不良资产管理深度融合
公司创新构建“债务人智能帮扶”与“智能合规质检”双场景应用,通过大型语言模型(LLM)与自然语言处理(NLP)等技术,实时识别资产处置环节中的合规风险与管理隐患,自动生成风险预警与整改建议,助力资产处置风控智能化、规范化、系统化。
(四)生态维护创新:将合规催收延伸到整个合作生态圈
平台已成功引进60家行业优质服务商,通过建立统一的服务商管理标准、建立严格的白名单制度、定期开展质检抽查、制定详尽的催收业务规范,构建起一个可管、可控、合规的合作伙伴生态圈。
打造可复制的行业标杆
(一)为不良资产管理行业突破瓶颈、开展消金业务提供“破冰”机遇。浙商资产消金业务综合服务平台不仅为不良资产管理同业机构合规开展消金业务提供了经过实践检验的“浙商资产方案”,更具备了成熟的行业输出的能力,为上下游的合作伙伴提供透明、合规、高效的服务。
(二)运用技术手段切断清廉风险,构筑“不能腐”机制防线。平台通过规则化自动分案杜绝人为干预,内置标准化催收策略有效隔离寻租空间,从技术层面切断廉洁风险链条,实现“不能腐”的治理目标。
(三)服务国家战略,助力金融稳定。公司与地方政府、法院、金融监管机构建立常态化沟通机制,运用大数据和AI技术支撑,针对区域金融风险联合制定更具有针对性处置方案,助力浙江省打造“共同富裕”先行示范区。
(四)救助“诚实而不幸”债务人,维护社会和谐。公司始终秉持“化解风险、服务社会、柔性处置”宗旨,依托大数据与人工智能技术精准识别“诚实而不幸”群体,智能匹配个性化帮扶策略。截至今年6月底,对符合条件的救助类和帮扶类债务人已累计重组债权186955万元,涉及个人债务1920827笔,彰显国企的温度与担当。
(浙江省国资委供稿,图片由企业供图)
新闻热线:010-84772558 84772559 投稿邮箱:bianjibu@legaldaily.com.cn
 京公网安备:11010502043477号 | 网站ICP许可证编号:京ICP备17029608号-7 | 网上传播视听节目许可证0105080号
法治日报社主办,法人网版权所有,未经协议授权禁止转载 | 违法和不良信息举报电话:(010)84772782
Copyright © 2010-2026 by www.farennews.cn All Rights Reserved